Банкрутство та неплатоспроможність
Перша консультація – безкоштовно (пн–пт, 9:00–18:00)
Подзвонити +380 (97) 158-30-28Процедура банкрутства – це і механізм стягнення для кредитора, і спосіб врегулювати непосильні борги для боржника. Ролі різні, але обидві потребують участі на кожному етапі.
Коли варто звернутися
- боржник не розраховується, і стягнення в загальному порядку не дає результату
- щодо вашої компанії відкрито провадження у справі про банкрутство
- потрібно заявити грошові вимоги до боржника
- фізична особа не може обслуговувати борги і шукає законний вихід
Впізнали свою ситуацію?
Перша консультація – безкоштовно (пн–пт, 9:00–18:00). Вартість подальшої роботи фіксуємо письмово до її початку – як ми рахуємо вартість.
Що робить адвокат
- оцінює доцільність та перспективи процедури для вашої ролі
- готує заяву про відкриття провадження або заяву з грошовими вимогами
- представляє інтереси в господарському суді та на зборах кредиторів
- працює з арбітражним керуючим і контролює хід процедури
- аналізує та оспорює сумнівні правочини боржника
- супроводжує процедуру відновлення платоспроможності фізичної особи
Процедури банкрутства: що застосовують до боржника
- до юридичної особи – розпорядження майном, санацію і ліквідацію банкрута (ч. 1 ст. 6 Кодексу України з процедур банкрутства, далі – КУзПБ);
- до фізичної особи і ФОП – реструктуризацію боргів і погашення боргів; погашення вводять разом із визнанням боржника банкрутом (ч. 2 ст. 6 КУзПБ);
- справу розглядає господарський суд за місцезнаходженням юридичної особи або місцем проживання фізичної особи; із заявою про банкрутство можуть звернутися боржник або кредитор, а про неплатоспроможність фізичної особи – лише сам боржник (ч. 1, 2 ст. 8 КУзПБ);
- розпорядження майном вводять на строк до 170 календарних днів; розпорядник майна розглядає вимоги кредиторів, веде їх реєстр і аналізує фінансовий стан боржника (ч. 2, 3 ст. 44 КУзПБ).
Кредитору: як заявити грошові вимоги
- заяву з вимогами і документи, що їх підтверджують, подають до господарського суду протягом 30 днів з дня офіційного оприлюднення оголошення про відкриття провадження (ч. 1 ст. 45 КУзПБ);
- до заяви обов’язково додають докази сплати судового збору й надсилання її копії боржнику і розпоряднику майна (ч. 3 ст. 45 КУзПБ);
- вимоги, заявлені після цього строку, задовольняються в порядку черговості, встановленої Кодексом, але такий кредитор не має вирішального голосу на зборах і в комітеті кредиторів (ч. 4 ст. 45 КУзПБ);
- забезпечений кредитор (заставодержатель) заявляє вимоги в частині, не покритій вартістю застави, або за умови відмови від забезпечення (ч. 2 ст. 45 КУзПБ);
- з відкриттям провадження вводиться мораторій: за загальним правилом зупиняється стягнення за виконавчими документами, не нараховуються неустойка, індекс інфляції і три проценти річних, зупиняється перебіг позовної давності (ч. 2, 3 ст. 41 КУзПБ).
Оспорювання правочинів боржника
За заявою арбітражного керуючого або кредитора господарський суд у справі про банкрутство може визнати недійсними правочини боржника, вчинені після відкриття провадження або протягом трьох років до нього, якщо вони порушили права боржника чи кредиторів (ч. 1, 2 ст. 42 КУзПБ). Серед підстав, зокрема:
- відчуження чи придбання майна за цінами, нижчими або вищими від ринкових, коли майна боржника не вистачало для задоволення вимог кредиторів;
- безоплатне відчуження майна, договір дарування, відмова від власних майнових вимог;
- договір із заінтересованою особою;
- виконання майнових зобов’язань раніше встановленого строку.
Сторона за таким правочином повертає боржнику отримане майно або його ринкову вартість, а особи, які вчинили чи погодили правочин, несуть субсидіарну відповідальність у межах завданих боржнику збитків (ч. 3, 5 ст. 42 КУзПБ).
Неплатоспроможність фізичної особи
- провадження відкривають лише за заявою самого боржника – фізичної особи чи ФОП (ч. 1 ст. 115 КУзПБ);
- підстави: упродовж двох місяців боржник припинив сплачувати більше 50 % місячних платежів за кожним кредитним та іншим зобов’язанням; немає майна, на яке можна звернути стягнення, а розшук майна виконавцем не дав результату; є ознаки загрози неплатоспроможності (ч. 2 ст. 115 КУзПБ);
- до заяви додають, зокрема, список кредиторів і боржників, опис майна і документи про право власності, перелік заставленого майна, документи про правочини з нерухомістю, цінними паперами, частками, транспортом за рік до звернення (ч. 3 ст. 116 КУзПБ);
- план реструктуризації боргів виконують до п’яти років (до десяти – якщо погашають кредит на житло); щомісяця боржнику лишається не менше одного прожиткового мінімуму на себе і кожного утриманця (п. 7 ч. 2, ч. 6 ст. 124 КУзПБ);
- не реструктуризуються, зокрема, аліменти, відшкодування шкоди, завданої кримінальним правопорушенням, каліцтвом, іншим ушкодженням здоров’я чи смертю, і єдиний внесок (ч. 1 ст. 125 КУзПБ); від аліментів і такої шкоди особа не звільняється й після завершення процедури (ч. 2 ст. 134 КУзПБ).
Правова основа
Відносини у сфері банкрутства регулює Кодекс України з процедур банкрутства: судові процедури – стаття 6; юрисдикція, підсудність і підстави для відкриття провадження – стаття 8; вимоги до заяви про відкриття провадження – стаття 34; мораторій – стаття 41; визнання недійсними правочинів боржника – стаття 42; розпорядження майном – стаття 44; заяви кредиторів – стаття 45; неплатоспроможність фізичних осіб – статті 113–134. Справи розглядають господарські суди.
Законодавство та судова практика оновлюються; інформацію актуалізовано станом на листопад 2026 року.
Поширені запитання
Що дає банкрутство кредитору?
Можливість заявити вимоги в межах процедури, впливати на її хід через збори кредиторів та оспорювати сумнівні правочини боржника.
Чи може фізична особа списати борги?
Так, але лише через суд і в межах процедури неплатоспроможності. Частину боргів може бути прощено (списано) за планом реструктуризації (п. 6 ч. 2 ст. 124 КУзПБ), а після завершення процедури погашення боргів господарський суд ухвалює рішення про звільнення боржника від боргів (ч. 1 ст. 134 КУзПБ). Не звільняють від аліментів, відшкодування шкоди, завданої кримінальним правопорушенням, каліцтвом, іншим ушкодженням здоров’я чи смертю, та інших вимог, нерозривно пов’язаних з особою (ч. 2 ст. 134 КУзПБ). Наслідки для конкретного боржника залежать від структури боргів і майна – оцінку робимо індивідуально.
Скільки часу є в кредитора, щоб заявити вимоги?
30 днів з дня офіційного оприлюднення оголошення про відкриття провадження у справі про банкрутство (ч. 1 ст. 45 КУзПБ). Вимоги, заявлені пізніше, задовольняються в порядку черговості, встановленої Кодексом, але такий кредитор не має вирішального голосу на зборах і в комітеті кредиторів (ч. 4 ст. 45 КУзПБ).
Чи може кредитор ініціювати банкрутство фізичної особи?
Ні. Провадження у справі про неплатоспроможність фізичної особи чи ФОП відкривають лише за заявою самого боржника (ч. 2 ст. 8, ч. 1 ст. 115 КУзПБ). Щодо юридичної особи із заявою про відкриття провадження у справі про банкрутство може звернутися і кредитор (ч. 2 ст. 8 КУзПБ).
Потрібна правнича допомога? Зателефонуйте або залиште заявку – адвокат зв’яжеться з вами та пояснить порядок дій у вашій ситуації.
Як ми працюємо
-
Ви залишаєте заявку
-
Ми аналізуємо ситуацію
-
Погоджуємо з вами стратегію
-
Захищаємо ваші інтереси


Схожі послуги
- Аудит земельного банку, оренда, сервітути, зміна цільового призначення
- Юридичний супровід зовнішньоекономічної діяльності (GAFTA/FOSFA, митниця, валютний контроль)
- Юридичний супровід земельних угод, купівлі-продажу активів та експортних контрактів
-
2020
рік заснування
-
9
адвокатів у команді
-
11
напрямів практики
-
24/7
термінова допомога адвоката
Корисні статті

Успішні кейси
-
 Виграно
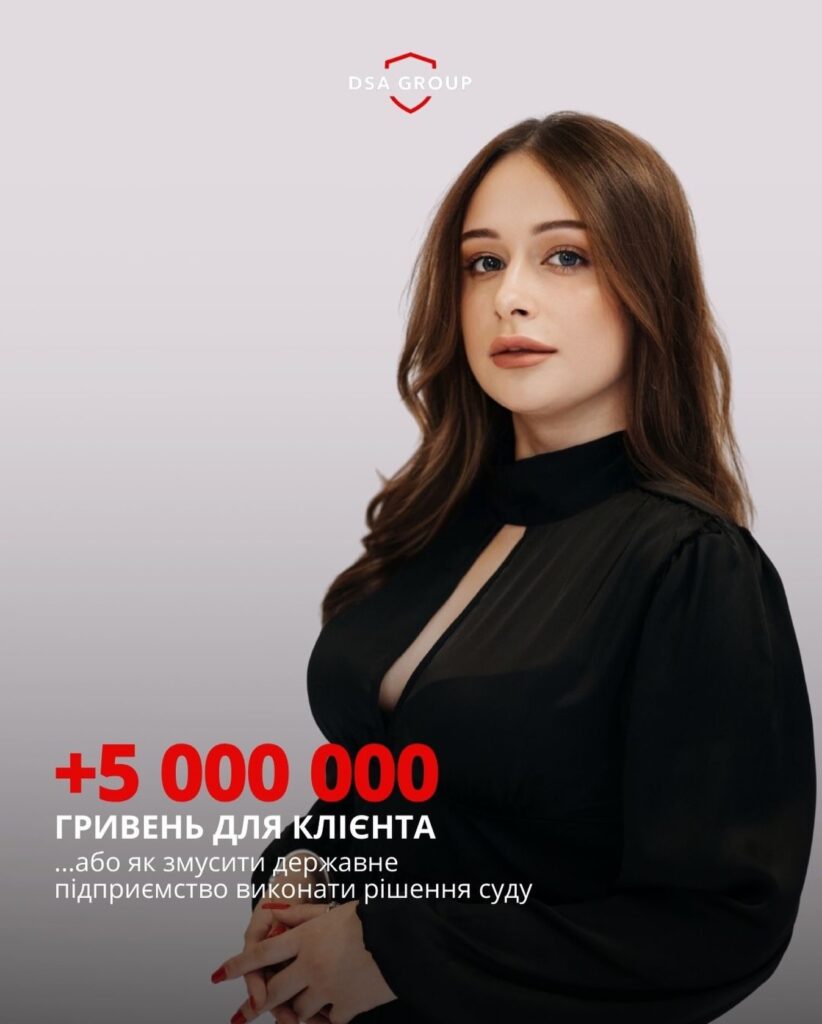
Понад 5 млн грн з державного підприємства: рішення суду виконано
Судовий контроль і скарга на дії виконавця: ДП «Гарантований покупець» виконало рішення – 4,9 млн грн боргу, судовий збір і витрати на правничу допомогу.
-
 Виграно
Борг за опалення: заочне рішення скасовано, спір завершено мировою угодою
Заочне рішення про борг за опалення скасовано. Мирова угода: позивач відмовився від 3 % річних та інфляційних, судовий збір – навпіл.
-
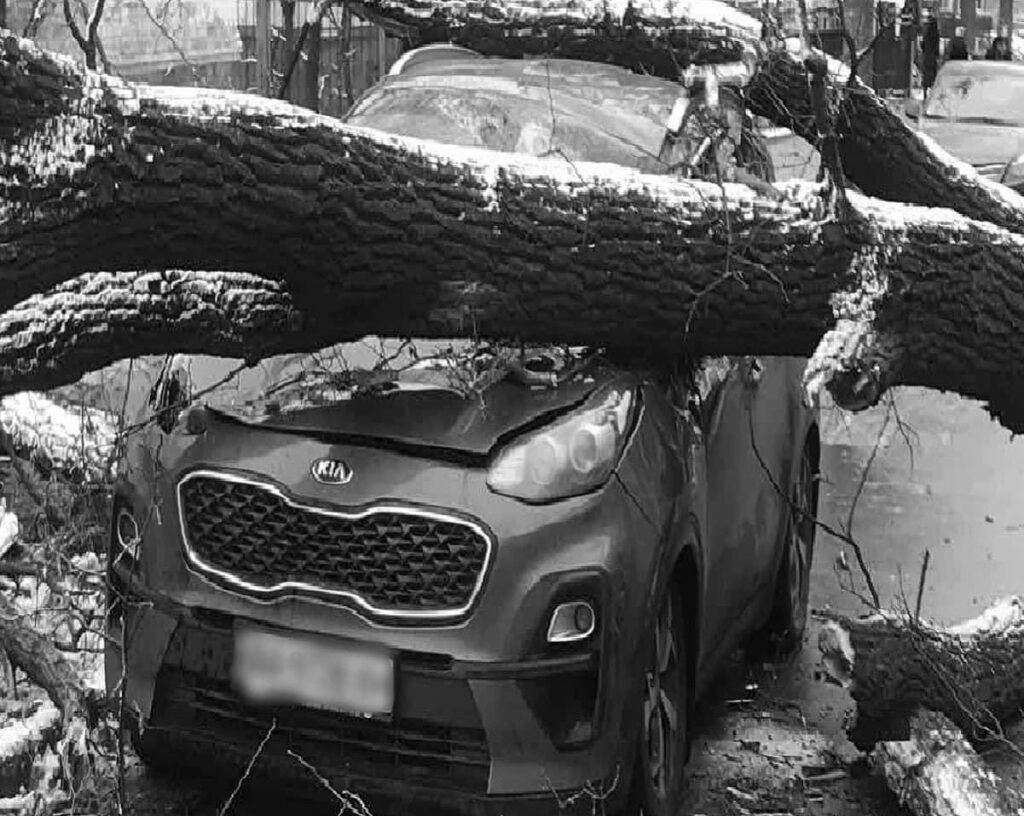 Виграно
Гілка впала на автомобіль: з комунального підприємства стягнуто понад 414 тис. грн
Гілка дерева впала на автомобіль у Києві. Суд стягнув з комунального підприємства понад 414 тис. грн шкоди і витрат, апеляція рішення не змінила.